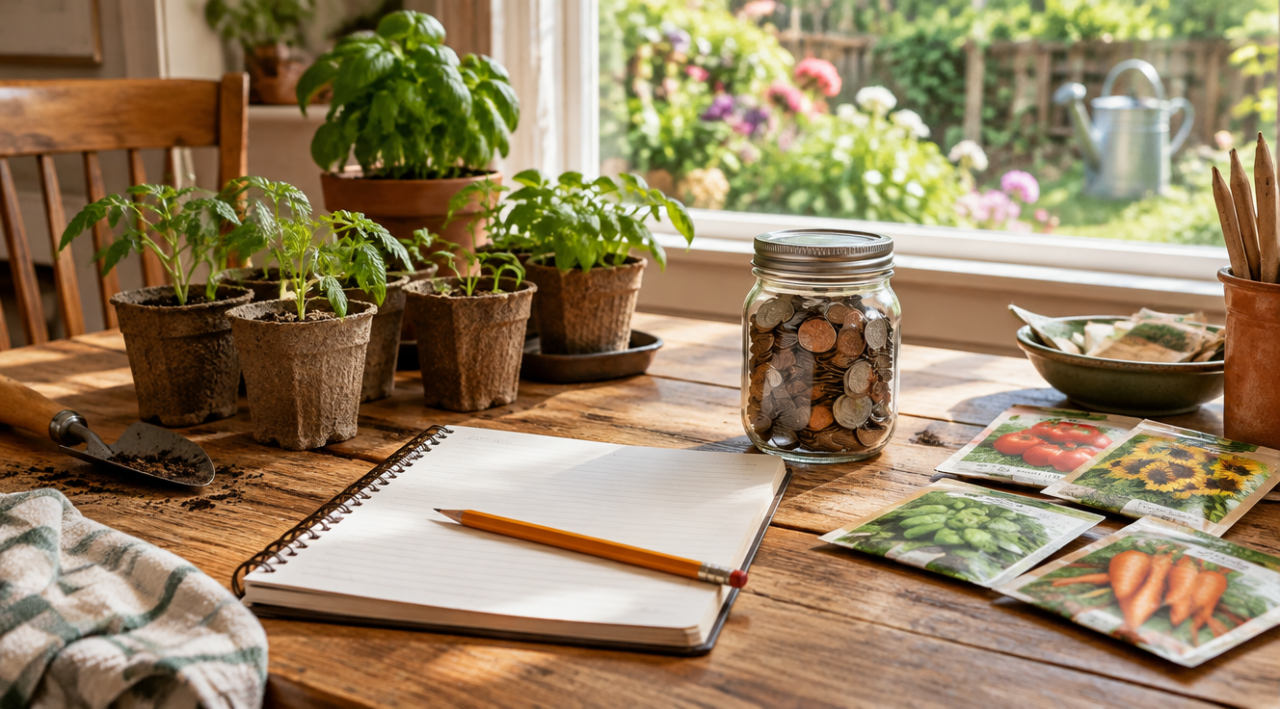

Când te gândești la bani și la casă, probabil îți vin în minte rate, facturi și reparații. Dar banii pot fi și instrumentul cu care îți construiești, încet și frumos, locul în care vrei să trăiești. Diferența dintre o casă care te sufocă și una care te susține stă adesea în felul în care îți planifici cheltuielile. În rândurile de mai jos propun un plan financiar pe un an, gândit pentru cei care au o casă, un apartament cu balcon sau o grădină, cu pași concreți pentru fiecare etapă, de la regula lunară de economisire până la instrumentele digitale care îți ușurează viața.
De ce un plan pe douăsprezece luni, nu doar „un buget”
Cheltuielile unei case nu sunt constante. Iarna crește factura la încălzire, primăvara apar cheltuielile pentru grădină, vara vin vacanțele, toamna se adună reparațiile și pregătirile pentru frig. Dacă ai un buget lunar fix, acele valuri te lovesc din neatenție. Dacă ai însă un calendar financiar, știi dinainte când trebuie să ai bani în plus și poți economisi din timp. Un plan pe un an îți arată imaginea de ansamblu și te ferește de decizii luate în pripă.
Cum îl construiești? Notează, pe un tabel simplu, cu douăsprezece coloane, veniturile și cheltuielile fixe: chirie sau rată, utilități, asigurări, abonamente. Adaugă apoi cheltuielile sezoniere: combustibil, haine groase, semințe, îngrășăminte, sculele pentru grădină, tăieri de pomi, reparații la acoperiș sau la fațadă. Platformele de educație financiară, precum ebuget.ro, pot fi o sursă utilă pentru a înțelege cum să-ți organizezi veniturile și cheltuielile, cum să compari oferte sau cum să gestionezi un credit.
Cele trei „conturi” ale casei tale
O metodă eficientă este să împarți banii în trei conturi, chiar dacă fizic sunt într-un singur loc. Primul este contul „de funcționare”: tot ce ține de traiul zilnic. Al doilea este contul „de siguranță”: fondul de urgență pentru situații neprevăzute, cum ar fi o defecțiune la centrală sau un geam spart. Al treilea este contul „de vise”: banii economisiți pentru proiecte plăcute, cum ar fi o terasă nouă, o seră sau un fotoliu ales cu grijă.
Separarea mentală a banilor reduce vinovăția și clarifică alegerile. Când vezi că în contul „de vise” ai suma necesară, cumperi fără să te simți vinovată. Iar când contul „de siguranță” este plin, poți dormi liniștită, știind că o urgență nu te va dărâma. Automatizează transferurile: în ziua salariului, o sumă fixă merge în fiecare cont.
Calendarul grădinii, tradus în lei
Dacă ai o grădină, curte sau balcon, transformă-le într-un mic proiect cu buget propriu. Primăvara este sezonul cheltuielilor mari: pământ, semințe, răsaduri, flori, îngrășăminte. Vara cheltuielile sunt mai mici, dar apar costuri cu apa și cu eventuale tratamente. Toamna este momentul bulbilor, al tăierilor și al pregătirii pentru iarnă, iar iarna poți planifica, în liniște, proiectele următorului an. Notează în caiet cât ai cheltuit pe fiecare categorie, pentru ca, la sfârșitul sezonului, să vezi ce a fost rentabil și ce nu.
Câteva trucuri care reduc costurile: înmulțește plantele prin butași, schimbă semințe și răsaduri cu vecinii, colectează apa de ploaie într-un butoi, fă compost din resturi vegetale, cumpără plante tinere sau la reduceri de la sfârșit de sezon și întreține sculele ca să dureze. O grădină frumoasă nu trebuie să fie scumpă, ci îngrijită cu atenție.
Instrumente digitale care te ajută să nu pierzi șirul
Aplicațiile de bugetare, extrasele online, cardurile cu notificări în timp real și foile de calcul partajate cu familia sunt aliați serioși. Alege o singură metodă și rămâi la ea: un caiet, o aplicație sau un tabel. Verifică extrasul o dată pe săptămână, la o oră fixă, cu o cafea bună, ca pe o întâlnire cu tine. Marchează abonamentele pe care nu le mai folosești și renunță la ele. Setează alerte pentru facturi, ca să eviți penalizările.
În spațiul digital s-au dezvoltat și investițiile în active noi, cum sunt monedele virtuale. Dacă te interesează subiectul, informează-te din surse variate înainte de a face orice pas, iar un loc în care poți urmări terminologia și noutățile este monede-virtuale.ro. Este esențial să știi că aceste active sunt foarte volatile și pot duce la pierderi. Nu folosi niciodată bani destinați chiriei, ratei, fondului de urgență sau reparațiilor casei și discută cu un consultant financiar autorizat înainte de decizii importante. Acest articol are caracter informativ și nu constituie recomandare de investiții.
Credite, rate și renovări: cum alegi cu cap
Uneori, o renovare nu poate aștepta, iar economiile nu sunt suficiente. Înainte de a lua un credit, compară ofertele de la mai multe bănci, urmărește dobânda anuală efectivă, nu doar dobânda nominală, și verifică toate comisioanele. Calculează cât ar fi rata lunară și asigură-te că nu depășește o treime din veniturile tale. Alege perioade de rambursare care nu te sufocă, dar nici nu cresc prea mult costul total.
Prioritizează investițiile care se amortizează: izolarea termică, schimbarea geamurilor, centralele eficiente, sistemele de irigare prin picurare, panourile solare. Ele reduc costurile pe termen lung și cresc valoarea casei. Lasă pentru ultimul moment cheltuielile pur estetice, pe care le poți aborda treptat. Un plan bun de renovare nu încearcă să facă totul odată, ci să ordoneze lucrările în funcție de importanță.
Greșelile care golesc discret portofelul
Există câteva obiceiuri care par nevinovate, dar costă mult în timp. Prima este cumpărarea impulsivă de decoruri și de plante exotice, fără să știi dacă au loc sau lumină potrivită în casa ta. A doua este renunțarea la întreținere: un jgheab nedesfundat, o țeavă care picură sau un gard stricat se transformă, în timp, în reparații mult mai scumpe. A treia este ignorarea abonamentelor și a asigurărilor, care se reînnoiesc automat la prețuri mai mari. A patra este lipsa unui fond de urgență, care te obligă să iei credite pentru neprevăzute.
Soluția este simplă: o listă de verificare lunară, de zece minute. Treci prin cheltuielile abonamentelor, verifică facturile, inspectează casa și grădina. Notează ce ai de făcut și programează. Prevenția costă, aproape întotdeauna, mai puțin decât repararea unei probleme grave.
Economii mici, efect mare: idei de aplicat din luna aceasta
Înlocuiește becurile vechi cu LED-uri, folosește prize cu întrerupător și decuplează aparatele nefolosite. Spală rufele la temperaturi mai mici și pornește mașina de spălat vase doar când este plină. Verifică etanșarea ferestrelor și a ușilor, pentru că un strop de silicon poate reduce pierderile de căldură. Plantează legume ușor de crescut, cum ar fi salata, ridichile și roșiile cherry, care îți reduc coșul de la piață. Comandă semințele în comun cu vecinii, ca să împărțiți costurile. Fiecare dintre aceste gesturi aduce economii mici, dar adunate, în douăsprezece luni, ele devin sume vizibile.
Cum vorbești despre bani în familie
Un buget funcționează doar dacă este înțeles de toți cei din casă. Stabilește o dată pe lună o întâlnire de douăzeci de minute, în care discutați despre venituri, cheltuieli și obiective. Alegeți împreună proiectele casei: ce se face anul acesta, ce se amână, ce se poate face singuri. Implică și copiii, dacă sunt mai mari: pot afla cât costă o plantă, o sticlă de apă sau un kilowatt de curent, iar răspunsul îi învață prețul lucrurilor.
Tratează banii ca pe o limbă de comunicare, nu ca pe un subiect tabu. Cu cât vorbești mai deschis, cu atât scad tensiunile și cresc șansele ca fiecare să se simtă respectat. Casa devine, astfel, un loc al colaborării, nu al reproșurilor.